INSURANCE PROCEEDS TRUST
保險金信託
實務流程圖
不只是把保險金放進信託,而是事先把「由誰管理、何時給付、用在哪裡」寫成可執行的照顧計畫。
圖卡預覽
從事前設計,一直走到長期照顧
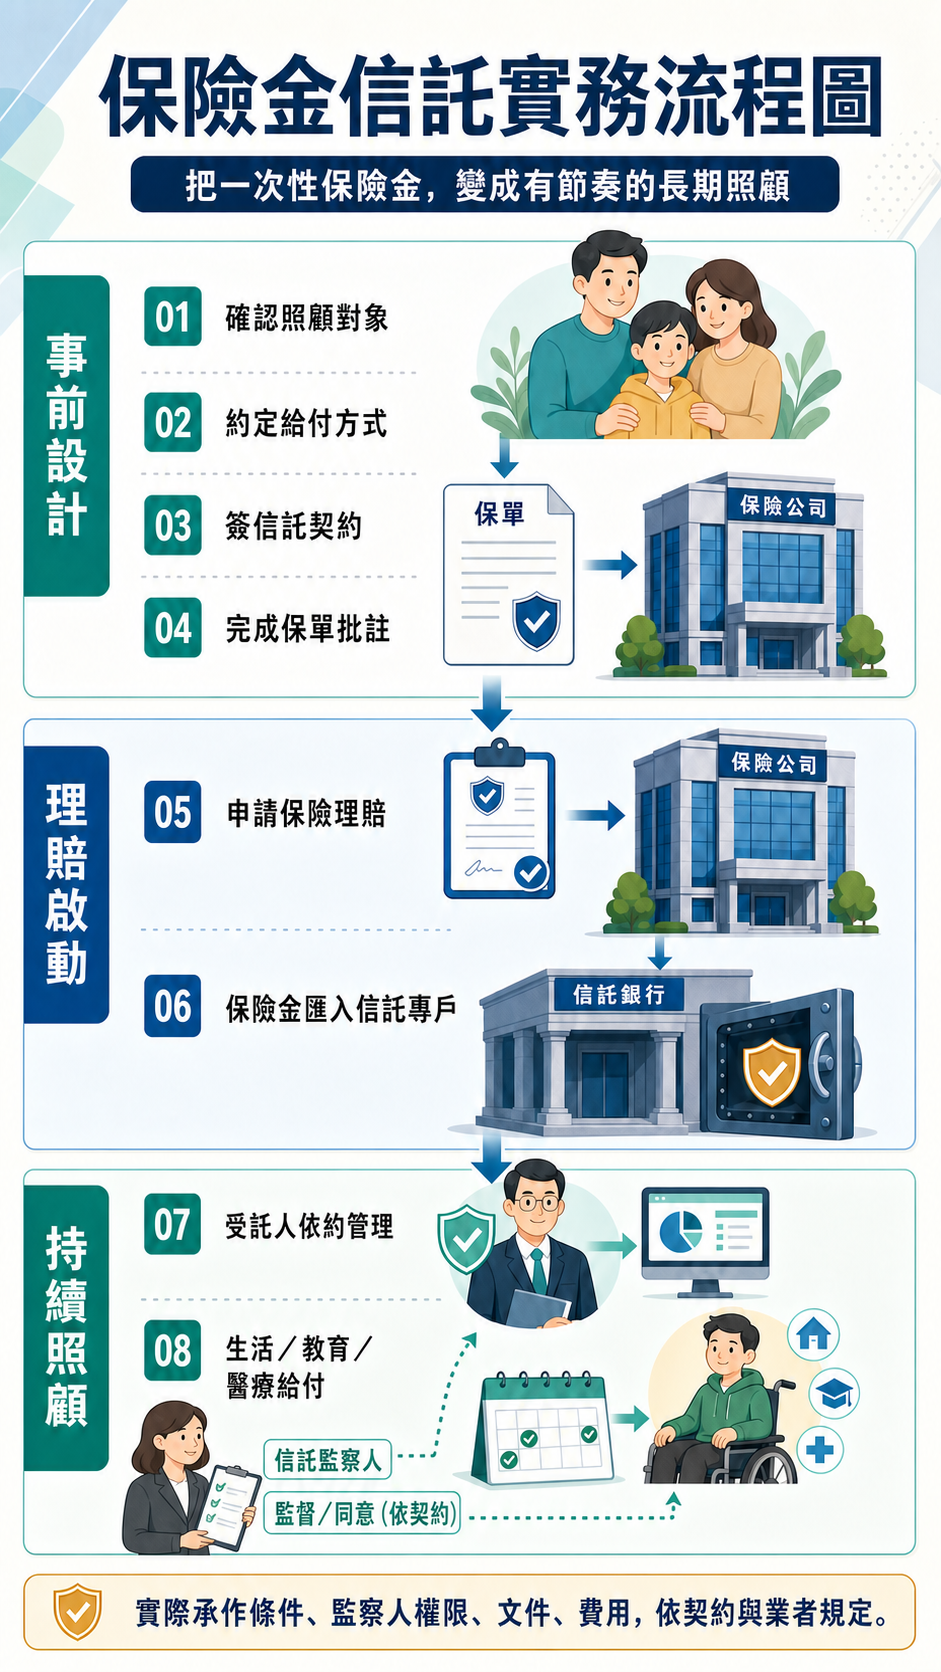
實務拆解
三階段・八個可執行步驟
把「有保險」轉成「保險金真的能依意願被使用」。
事前設計
保險事故發生前就完成契約與保單銜接。
-
01
確認照顧對象
盤點未成年子女、身心障礙家人、高齡者或自身長期照護等需求,明確信託目的。
-
02
約定給付方式
寫清定期生活費、學費、醫療或照護費的金額、頻率、條件、存續期間與剩餘財產歸屬;並評估哪些事項需監察人同意。
-
03
簽信託契約
常見銀行架構由保險受益人擔任信託委託人,與信託業者簽約並完成信託專戶設定;如設監察人,一併寫清選任、權限、多人決議與接任方式。
-
04
完成保單批註
向保險公司辦理保險金指定匯入信託專戶的約定;單有信託契約,不等於保單已完成銜接。
理賠啟動
保險理賠成立後,資金才真正進入信託。
-
05
申請保險理賠
保險事故發生後,由受益人、法定代理人或符合資格的關係人依保險公司要求提出理賠文件。
-
06
保險金匯入信託專戶
保險公司審核理賠成立後,依已完成的批註或約定,將特定受益人的保險金匯入指定信託專戶。
持續照顧
依事前契約執行,並留下對帳與變更機制。
-
07
受託人依約管理
受託人依信託目的、契約與當期法令管理信託財產,並依契約提供對帳、報告與通知;如有約定監察人,亦應依規定向其報告。
-
08
生活/教育/醫療給付
受託人依約定時點或條件支付;契約未列的特殊給付,可依約定要求監察人同意。期滿或終止時,再依約處理剩餘財產。
角色地圖
先對齊五個關鍵角色
- 要保人/被保險人
- 設計保險契約與照顧意旨的規劃者。
- 保險受益人/信託委託人
- 銀行受託的常見架構中,兩者通常為同一人。
- 保險公司
- 審核理賠,並依保單批註將保險金匯入信託專戶。
- 信託業者/受託人
- 依信託契約管理、運用及給付信託財產。
- 信託監察人(依約設置)
- 站在受益人利益的立場行使法律與契約所定權利,可依約審閱報告、監督執行或同意特定事項。
- 受託人負責管理與給付信託財產;監察人保護受益人權益。
- 可依契約接收報告,並就特殊給付或其他約定事項表示同意。
- 必要時,得依信託法以自己名義,為受益人進行有關信託的訴訟上或訴訟外行為。
並非每個案件都必須設置。如要設置,應在契約中寫清人選、權限、多人決議門檻、報酬、辭任/解任與接任方式。
文件檢核
實際受理常見準備項目
- 保單現況、受益人設定與預定納入信託的保險金。
- 契約關係人身分文件、印鑑及業者要求的關係證明。
- 信託申請書、書面信託契約、費用與風險揭露文件。
- 如設信託監察人:身分與資格文件、同意書、權限、決議方式及備位/接任機制。
- 信託專戶資料與保險金指定匯入信託專戶的約定或批註文件。
- 定期給付、特定支出、契約變更/終止與剩餘財產歸屬的指示。
- 最低承作金額、簽約費、管理費與各項給付成本。
未成年人、受監護或輔助宣告者的簽署與代理要求,需依個案、法令與承作業者規定確認。
實務容易漏掉
六個必須再確認的銜接點
- 保單批註是否完成簽完信託契約後,要取得保險公司已受理的證明。
- 受益人變更是否同步保單、信託契約與信託專戶資料需保持一致。
- 給付條件是否可執行觸發條件、應備證明與不定期支出的核准方式要寫清楚。
- 後續變更權限是否清楚誰可以變更或終止、是否需監察人同意,應事前約定。
- 監察人能否持續履職除了初任人選,還要約定辭任、解任、不能任事與新任監察人的產生方式。
- 費用與資金運用風險不把信託說成保證獲利,非存款運用亦可能不受存款保險保障。
來源與適用邊界
圖卡是流程導覽,契約才是個案依據
本頁以台灣信託業者擔任受託人的常見架構整理。信託監察人並非所有個案一律必備,其權限應回到法律與個別契約確認。保險公司直接擔任受託人時,另有《保險法》資格限制與管理規範;不同業者的可承作保單、最低金額、費用、文件與作業順序也可能不同。